Domain muenchen-baufinanzierung.de kaufen?
Wir ziehen mit dem Projekt
muenchen-baufinanzierung.de um.
Sind Sie am Kauf der Domain
muenchen-baufinanzierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain muenchen-baufinanzierung.de kaufen?
Wann darf Bank Baufinanzierung kündigen?
Die Bank darf eine Baufinanzierung in der Regel nur kündigen, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt, beispielsweise durch Zahlungsverzug. Auch bei schwerwiegenden Verstößen gegen die Vertragsbedingungen oder bei einer drohenden Zahlungsunfähigkeit kann die Bank eine Kündigung aussprechen. Es ist wichtig, dass die Bank die Kündigung schriftlich und unter Einhaltung einer angemessenen Frist erklärt. In einigen Fällen kann es auch möglich sein, dass die Bank das Recht zur außerordentlichen Kündigung im Vertrag festgelegt hat. In jedem Fall sollte man bei einer Kündigung der Baufinanzierung rechtlichen Rat einholen, um die eigenen Rechte und Möglichkeiten zu prüfen. **
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **


Ähnliche Suchbegriffe für Customer-owned bank
Top-Angebote
Produkte zum Begriff Customer-owned bank:
-
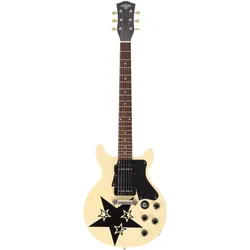
Maybach Lester DC Junior P90 - Certified Pre-Owned - - E-GitarreMaybach Lester DC Junior P90 - aus erster Hand; neuwertiger ZustandDiese Maybach Lester DC Junior P90 haben wir direkt vom Erstbesitzer erworben. Sie stammt aus einer gepflegten Privatsammlung und befindet sich in einem hervorragenden; nahezu neuwertigen Zustand. Das Instrument wurde äußerst sorgfältig behandelt.Mit ihrem markanten Double-Cut-Design und den charakteristischen P90-Tonabnehmern verbindet sie eine klassische Optik mit einem direkten; dynamischen Sound. Eine interessante Wahl für Gitarristen; die einen eigenständigen Vintage-Charakter schätzen1425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Bank Saturn Finanzierung?
Welche Bank bietet die Finanzierung für Saturn an? Gibt es spezielle Konditionen oder Angebote für die Finanzierung von Elektronikprodukten bei Saturn? Ist die Finanzierung bei Saturn nur online oder auch vor Ort in den Filialen möglich? Gibt es eine Mindestsumme, die für die Finanzierung bei Saturn erforderlich ist? Gibt es zusätzliche Gebühren oder Zinsen, die bei der Finanzierung von Saturn-Produkten anfallen? **
-
Wann zahlt die Bank beim Hauskauf?
Die Bank zahlt beim Hauskauf in der Regel den größten Teil des Kaufpreises, indem sie dem Käufer ein Darlehen gewährt. Dieses Darlehen muss dann in der Regel über einen längeren Zeitraum zurückgezahlt werden. Die Bank prüft vor der Kreditvergabe die Bonität des Käufers und verlangt oft eine Eigenkapitalquote, um das Risiko zu minimieren. Erst nach Abschluss des Kaufvertrags und Erfüllung aller Bedingungen seitens des Käufers zahlt die Bank das Darlehen aus. **
-
Welche Unterlagen benötigt Bank beim Hauskauf?
Welche Unterlagen benötigt Bank beim Hauskauf? Die Bank benötigt in der Regel verschiedene Unterlagen, um die Finanzierung für den Hauskauf zu prüfen. Dazu gehören unter anderem Einkommensnachweise wie Gehaltsabrechnungen oder Steuerbescheide, um die Kreditwürdigkeit des Kreditnehmers zu überprüfen. Außerdem werden oft auch Informationen zum Objekt selbst benötigt, wie z.B. der Kaufvertrag, eine Immobilienbewertung oder Grundbuchauszüge. Darüber hinaus können auch Angaben zu bestehenden Verbindlichkeiten, wie z.B. Kredite oder andere finanzielle Verpflichtungen, erforderlich sein. Es ist ratsam, sich frühzeitig mit der Bank in Verbindung zu setzen, um alle benötigten Unterlagen rechtzeitig zusammenzustellen und den Prozess der Finanzierung zu beschleunigen. **
-
Wann überweist die Bank beim Hauskauf?
Die Bank überweist das Darlehen in der Regel direkt an den Verkäufer oder an den Notar, sobald alle Verträge unterzeichnet und alle erforderlichen Unterlagen eingereicht wurden. Dies geschieht meistens am Tag der Beurkundung des Kaufvertrags. Es kann jedoch auch vorkommen, dass die Bank das Geld erst nach Prüfung aller Dokumente und Sicherheiten überweist, was zu Verzögerungen führen kann. Es ist wichtig, dass alle Parteien frühzeitig alle erforderlichen Unterlagen einreichen, um einen reibungslosen Ablauf zu gewährleisten. Es empfiehlt sich, vorab mit der Bank und dem Notar zu klären, wann genau die Überweisung erfolgen wird, um eventuelle Missverständnisse zu vermeiden. **


Was prüft die Bank beim Hauskauf?
Die Bank prüft verschiedene Faktoren beim Hauskauf, um sicherzustellen, dass sie das Risiko minimieren und die Finanzierung genehmigen kann. Dazu gehören die Bonität des Käufers, um sicherzustellen, dass er in der Lage ist, den Kredit zurückzuzahlen. Außerdem wird die Bewertung des Hauses durch einen Gutachter durchgeführt, um den Wert des Objekts zu bestimmen. Die Bank prüft auch die Eigenkapitalquote des Käufers, um festzustellen, wie viel Eigenkapital er in die Finanzierung einbringt. Darüber hinaus werden die monatlichen Einkommen und Ausgaben des Käufers überprüft, um sicherzustellen, dass er sich die monatlichen Raten leisten kann. **
Was braucht die Bank beim Hauskauf?
Was braucht die Bank beim Hauskauf? Die Bank benötigt in der Regel Informationen über das Einkommen und die finanzielle Situation des Käufers, um die Kreditwürdigkeit zu prüfen. Zudem wird eine Schätzung des Immobilienwerts und eine Bewertung des Zustands des Hauses benötigt. Auch die Höhe des Eigenkapitals, das der Käufer einbringen kann, spielt eine wichtige Rolle bei der Kreditvergabe. Darüber hinaus werden oft auch Unterlagen wie der Kaufvertrag, Grundbuchauszüge und Baupläne benötigt, um den Hauskauf abzuwickeln. **
Top-Angebote
Produkte zum Begriff Customer-owned bank:
-
Zebra VISIBILITYIQ FORESIGHT SERVICE CONNECT TO CUSTOMER OWNED MOBILEIRON. 90-DAY PILOT PROGRAM. UP TO 100 DEVICES. (VIQFC-MI-PILOT)Zebra VISIBILITYIQ FORESIGHT SERVICE CONNECT TO CUSTOMER OWNED MOBILEIRON. 90-DAY PILOT PROGRAM. UP TO 100 DEVICES. - Support1735,32 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dynamics 365 Customer InsightsDynamics 365 Customer Insights – Maximieren Sie das Potenzial Ihrer Kundendaten Dynamics 365 Customer Insights ist die leistungsstarke Kundendatenplattform (CDP) von Microsoft, die Unternehmen dabei unterstützt, personalisierte Kundenerlebnisse in Echtzeit zu schaffen. Die Plattform bietet eine umfassende Sicht auf Ihre Kunden und ermöglicht eine schnelle und präzise Analyse von Kundendaten, um gezielte Maßnahmen zu ergreifen. Ganzheitliche Sicht auf Ihre Kunden Mit Dynamics 365 Customer Insights erhalten Sie den umfassendsten Überblick über Ihre Kunden, indem Sie Transaktions-, Verhaltens- und demografische Daten aus verschiedenen Quellen zusammenführen. Die Plattform nutzt KI-gestützte Identitätsverwaltung, um eine 360-Grad-Sicht auf Ihre Kunden zu ermöglichen. So können Sie neue Segmente erstellen oder Zielgruppen entdecken, die durch kontinuierlich aktualisierte Echtzeitdaten gestützt werden. Personalisierte Kundenerlebnisse Dynamics 365 Customer Insights versetzt Ihre Marketing-, Vertriebs- und Service-Teams in die Lage, individuelle 1:1-Interaktionen in großem Umfang zu realisieren. Mit schlüsselfertigen Integrationen in Microsoft- und Drittanbieter-Anwendungen können Sie Echtzeit-Einblicke aktivieren und sofort sinnvolle Maßnahmen ergreifen. Die Plattform unterstützt Sie dabei, ein kundenorientiertes Unternehmen aufzubauen, indem Sie personalisierte und vernetzte Kundenerlebnisse über alle Teams hinweg schaffen. Funktions-Highlights von Dynamics 365 Customer Insights Kampagnen-Automatisierung: Automatisieren Sie Ihre Kampagnen und optimieren Sie den Lead-Nurturing-Prozess. E-Mail-Designer-Tool: Nutzen Sie integrierte Auswertungsmöglichkeiten, um Ihre E-Mail-Kampagnen zu analysieren. Individuelle Landingpages: Erstellen Sie Landingpages und Webformulare mithilfe von Baukasten-Tools. Social-Media-Planung: Planen Sie Ihre Social-Media-Aktivitäten zeitversetzt und redaktionell. Integration in LinkedIn: Verbessern Sie Ihr Social Selling mit der Integration in LinkedIn und den Sales Navigator. Eventmanagement-Tool: Organisieren und verwalten Sie Ihre Events effizient. Double-Opt-In: Sorgen Sie für rechtssichere E-Mail-Kampagnen durch die Integration des Double-Opt-In-Verfahrens. Anwendungsfälle für Dynamics 365 Customer Insights Marketing: Gestalten Sie Kundenkontaktverläufe in Echtzeit und nutzen Sie KI-basierte Tools wie Copilot, um neue Zielgruppensegmente zu erstellen und personalisierte Inhalte zu produzieren. Vertrieb: Ermöglichen Sie Verkäufern personalisierte Interaktionen durch Echtzeit-Leads und KI-generierte Produktempfehlungen. Service: Identifizieren Sie Kundenprobleme proaktiv und stellen Sie Ihren Agents detaillierte Kundenprofile zur Verfügung, um Probleme schneller zu lösen. Vorteile mit Dynamics 365 Customer Insights Mehr Leads generieren: Entwickeln Sie Leads effizienter als je zuvor und wandeln Sie diese in echte Verkaufschancen um. Marketing- und Vertriebsprozesse verzahnen: Nutzen Sie eine einheitliche Datenbasis für Vertrieb und Marketing, um Schnittstellen abzubauen und Prozesse zu optimieren. Kundenbindung stärken: Erhöhen Sie die Wiederkaufsraten durch erfolgreiche und langfristige Kundenbeziehungen. Gezielte Marketing-Kampagnen planen: Steuern Sie Marketing-Kampagnen präzise und messen Sie deren Effektivität auf allen Ebenen. Transparenz schaffen: Überwachen Sie die Vertriebsbereitschaft und den Qualifizierungsgrad Ihrer Leads und Verkaufschancen durch umfassendes Reporting.2859,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann darf Bank Baufinanzierung kündigen?
Die Bank darf eine Baufinanzierung in der Regel nur kündigen, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt, beispielsweise durch Zahlungsverzug. Auch bei schwerwiegenden Verstößen gegen die Vertragsbedingungen oder bei einer drohenden Zahlungsunfähigkeit kann die Bank eine Kündigung aussprechen. Es ist wichtig, dass die Bank die Kündigung schriftlich und unter Einhaltung einer angemessenen Frist erklärt. In einigen Fällen kann es auch möglich sein, dass die Bank das Recht zur außerordentlichen Kündigung im Vertrag festgelegt hat. In jedem Fall sollte man bei einer Kündigung der Baufinanzierung rechtlichen Rat einholen, um die eigenen Rechte und Möglichkeiten zu prüfen. **
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Welche Bank Saturn Finanzierung?
Welche Bank bietet die Finanzierung für Saturn an? Gibt es spezielle Konditionen oder Angebote für die Finanzierung von Elektronikprodukten bei Saturn? Ist die Finanzierung bei Saturn nur online oder auch vor Ort in den Filialen möglich? Gibt es eine Mindestsumme, die für die Finanzierung bei Saturn erforderlich ist? Gibt es zusätzliche Gebühren oder Zinsen, die bei der Finanzierung von Saturn-Produkten anfallen? **
-
Wann zahlt die Bank beim Hauskauf?
Die Bank zahlt beim Hauskauf in der Regel den größten Teil des Kaufpreises, indem sie dem Käufer ein Darlehen gewährt. Dieses Darlehen muss dann in der Regel über einen längeren Zeitraum zurückgezahlt werden. Die Bank prüft vor der Kreditvergabe die Bonität des Käufers und verlangt oft eine Eigenkapitalquote, um das Risiko zu minimieren. Erst nach Abschluss des Kaufvertrags und Erfüllung aller Bedingungen seitens des Käufers zahlt die Bank das Darlehen aus. **
Ähnliche Suchbegriffe für Customer-owned bank
-
Maybach Lester DC Junior P90 - Certified Pre-Owned - - E-GitarreMaybach Lester DC Junior P90 - aus erster Hand; neuwertiger ZustandDiese Maybach Lester DC Junior P90 haben wir direkt vom Erstbesitzer erworben. Sie stammt aus einer gepflegten Privatsammlung und befindet sich in einem hervorragenden; nahezu neuwertigen Zustand. Das Instrument wurde äußerst sorgfältig behandelt.Mit ihrem markanten Double-Cut-Design und den charakteristischen P90-Tonabnehmern verbindet sie eine klassische Optik mit einem direkten; dynamischen Sound. Eine interessante Wahl für Gitarristen; die einen eigenständigen Vintage-Charakter schätzen1425,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gerstbach, Ingrid: Customer Experience DesignCustomer Experience Design , Erlebnisse für erfolgreiche Kundenprojekte gestalten , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20250117, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Gerstbach, Ingrid, Seitenzahl/Blattzahl: 200, Abbildungen: Black and white, Keyword: Design Thinking; Grafik Design; Industriedesign; Innovation; Produktdesign; Produktentwicklung; UI-Design; UX-Design, Fachschema: Innovationsmanagement~Management / Innovationsmanagement~Kundenmanagement~Kundenzufriedenheit~Management / Kundenmanagement~Business / Management~Management~Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Ethik / Unternehmensethik~Unternehmensethik, Fachkategorie: Management: Innovation~Unternehmensethik und soziale Verantwortung, CSR~Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Länge: 242, Breite: 172, Höhe: 27, Gewicht: 1048, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Unterlagen benötigt Bank beim Hauskauf?
Welche Unterlagen benötigt Bank beim Hauskauf? Die Bank benötigt in der Regel verschiedene Unterlagen, um die Finanzierung für den Hauskauf zu prüfen. Dazu gehören unter anderem Einkommensnachweise wie Gehaltsabrechnungen oder Steuerbescheide, um die Kreditwürdigkeit des Kreditnehmers zu überprüfen. Außerdem werden oft auch Informationen zum Objekt selbst benötigt, wie z.B. der Kaufvertrag, eine Immobilienbewertung oder Grundbuchauszüge. Darüber hinaus können auch Angaben zu bestehenden Verbindlichkeiten, wie z.B. Kredite oder andere finanzielle Verpflichtungen, erforderlich sein. Es ist ratsam, sich frühzeitig mit der Bank in Verbindung zu setzen, um alle benötigten Unterlagen rechtzeitig zusammenzustellen und den Prozess der Finanzierung zu beschleunigen. **
-
Wann überweist die Bank beim Hauskauf?
Die Bank überweist das Darlehen in der Regel direkt an den Verkäufer oder an den Notar, sobald alle Verträge unterzeichnet und alle erforderlichen Unterlagen eingereicht wurden. Dies geschieht meistens am Tag der Beurkundung des Kaufvertrags. Es kann jedoch auch vorkommen, dass die Bank das Geld erst nach Prüfung aller Dokumente und Sicherheiten überweist, was zu Verzögerungen führen kann. Es ist wichtig, dass alle Parteien frühzeitig alle erforderlichen Unterlagen einreichen, um einen reibungslosen Ablauf zu gewährleisten. Es empfiehlt sich, vorab mit der Bank und dem Notar zu klären, wann genau die Überweisung erfolgen wird, um eventuelle Missverständnisse zu vermeiden. **
-
Was prüft die Bank beim Hauskauf?
Die Bank prüft verschiedene Faktoren beim Hauskauf, um sicherzustellen, dass sie das Risiko minimieren und die Finanzierung genehmigen kann. Dazu gehören die Bonität des Käufers, um sicherzustellen, dass er in der Lage ist, den Kredit zurückzuzahlen. Außerdem wird die Bewertung des Hauses durch einen Gutachter durchgeführt, um den Wert des Objekts zu bestimmen. Die Bank prüft auch die Eigenkapitalquote des Käufers, um festzustellen, wie viel Eigenkapital er in die Finanzierung einbringt. Darüber hinaus werden die monatlichen Einkommen und Ausgaben des Käufers überprüft, um sicherzustellen, dass er sich die monatlichen Raten leisten kann. **
-
Was braucht die Bank beim Hauskauf?
Was braucht die Bank beim Hauskauf? Die Bank benötigt in der Regel Informationen über das Einkommen und die finanzielle Situation des Käufers, um die Kreditwürdigkeit zu prüfen. Zudem wird eine Schätzung des Immobilienwerts und eine Bewertung des Zustands des Hauses benötigt. Auch die Höhe des Eigenkapitals, das der Käufer einbringen kann, spielt eine wichtige Rolle bei der Kreditvergabe. Darüber hinaus werden oft auch Unterlagen wie der Kaufvertrag, Grundbuchauszüge und Baupläne benötigt, um den Hauskauf abzuwickeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.